
الأحدث
البرامج البحثية
9 نوفمبر 2026
فخ الضربة الأخيرة: هل تنهي “أم القنابل” التزامات حرب إيران؟
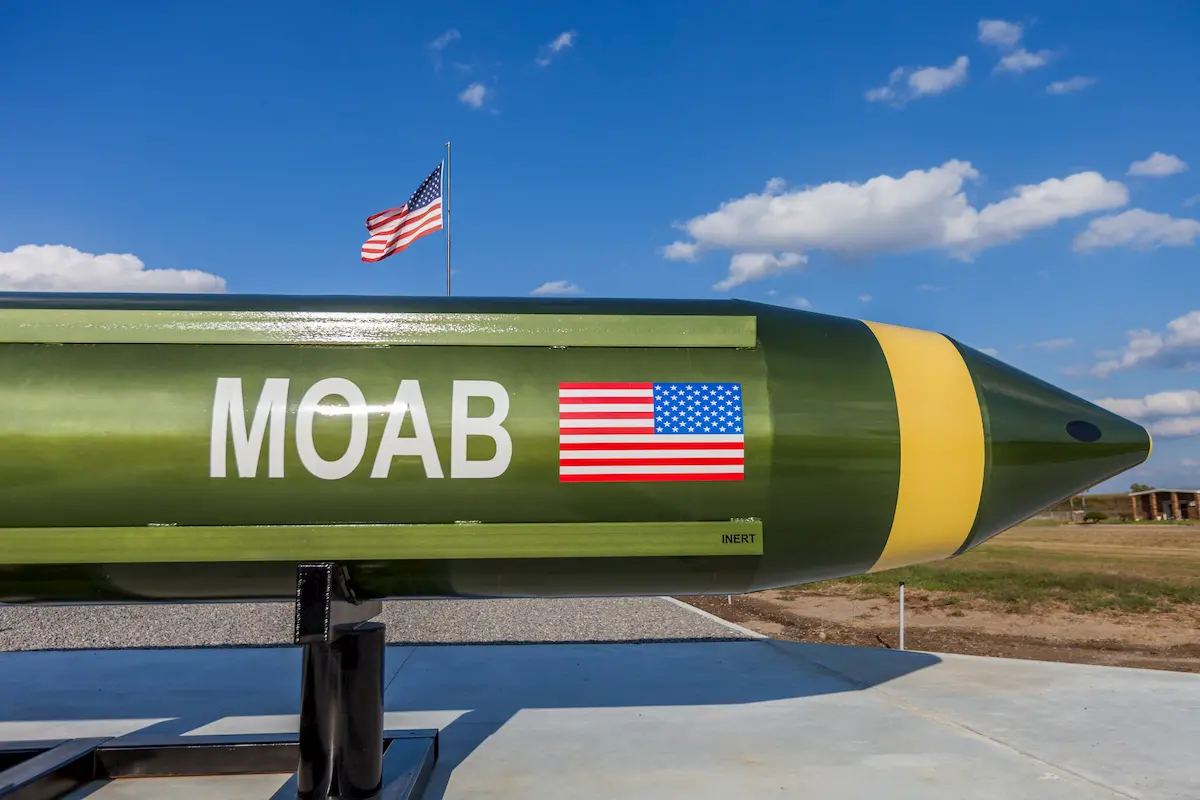
تطرح النقاشات المتداولة في واشنطن منذ أكتوبر ٢٠٢٦ بشأن احتمال استخدام قنبلة "مواب" ("أم القنابل") ضد مواقعَ نوويةٍ وبنيةٍ تحتيةٍ للطاقة في إيران، إشكاليةً استراتيجيةً تتجاوز القدرة التدميرية للسلاح إلى وظيفته السياسية؛ إذ ينطلق هذا الطرح من افتراض أن توجيه ضربةٍ واسعة الأثر قد يتيح إعلان نتيجةٍ عسكريةٍ ملموسةٍ تُمَهِّدُ لتقليص الانخراط العسكري الأمريكي. غير أن الربط التلقائي بين لحظة الإصابة وفرصة الانسحاب يصطدم بطبيعة الصراع القائم؛ فالسلاح الذي يُستَدعَى لإنهاء المهمة قد ينتهي عملياً إلى إطالة أمدها، متى أسفر عن تعطيلٍ مؤقتٍ يمكن تجاوزه بالإصلاح أو نقل النشاط، ما يضع واشنطن أمام التزامٍ إضافيٍّ بالبقاء في مسرح العمليات لمنع طهران من استعادة قدراتها.
وتتبدى حدود هذا الرهان عند نقل زاوية التقييم من كلفة تنفيذ الهجوم إلى كلفة حراسة نتائجه في اليوم التالي؛ إذ لا تقف تداعيات الضربة عند حدود الموقع المستهدف، بل تتقاطع مع ثلاثة قيودٍ متلازمةٍ تحكم قرار البقاء أو الخروج. يتمثل القيد الأول في الفجوة المعرفية الفاصلة بين إحداث الضرر السطحي والقدرة على التحقق الميداني من مصير المواد النووية والأنشطة المحصنة تحت الأرض، بينما يرتبط القيد الثاني باختلال معادلة الاستنزاف المالي والمخزني؛ حيث تُظهِرُ تقديرات مكتب الموازنة في الكونجرس حتى أغسطس ٢٠٢٦ أن كلفة تعويض صواريخ الدفاع الاعتراضية المُستَخدَمَةِ بلغت نحو ١٣٫١ مليار دولار، مقابل ٧٫٣ مليارات دولارٍ لصواريخ الهجوم البري الجوالة. أما القيد الثالث فيتصل بامتداد مسرح الضغوط إلى مضيق هرمز، حيث تظل مخاطر الملاحة التجارية وحساسية أسواق الطاقة قائمةً بمعزلٍ عن حجم الضرر الذي قد يلحق بمنشأةٍ نوويةٍ بعينها.
وانطلاقاً من هذا التداخل، يسعى هذا التحليل إلى تفكيك معضلة "كلفة البقاء" التي تحكم الخيارات الأمريكية في مواجهة إيران، عبر اختبار مدى قدرة قنبلة "مواب" على تقليص الالتزامات اللاحقة للضربة أو مفاقمتها. فلا تتحدد الجدوى الاستراتيجية لأي عملٍ عسكريٍّ مقبلٍ بمساحة الدمار الفوري، وإنما بما قد يرتبه خلال الأشهر التالية من أعباءٍ دفاعيةٍ ورقابيةٍ وبحريةٍ؛ بين مسارٍ يوظف فترة التعطيل لتثبيت ترتيبات تحققٍ وتهدئةٍ تتيح خفض الانتشار تدريجياً، ومسارٍ آخرَ قد يُحَوِّلُ المحافظة على المكسب العسكري إلى مهمةٍ ممتدةٍ تستنزف منظومات الدفاع وتُقَيِّدُ حرية القرار الأمريكي والإقليمي.
البرامج البحثية
5 نوفمبر 2026
حربٌ بلا نووي… إلا إذا: محددات تجاوز العتبة النووية في المواجهة الأمريكية الإيرانية
يشهد الشرق الأوسط تحولاتٍ جيوسياسيةً وعسكريةً متسارعةً أعادت تشكيل ملامح الصراع الممتد منذ عقودٍ بين إيران من جهة، والولايات المتحدة وإسرائيل من جهةٍ أخرى. فبعد سنواتٍ غلبت عليها "حروب الظل" والعمليات السيبرانية والمواجهات غير المباشرة عبر الحلفاء والجماعات المسلحة، اتسع نطاق الصراع ليصل إلى مستوى المواجهة العسكرية المباشرة. ومع وصول المفاوضات الأمريكية–الإيرانية إلى مسارٍ شبه مسدود، تصاعدت التقارير بشأن احتمال إعداد الرئيس الأمريكي دونالد ترامب لحملةٍ عسكريةٍ جديدةٍ ضد إيران عقب الانتهاء من انتخابات التجديد النصفي.
وقد تزامن هذا الحراك مع تقديم إسرائيل معلوماتٍ استخباراتيةً إلى الولايات المتحدة تتحدث عن رصد نشاطٍ نوويٍّ في منشأةٍ أسفل "جبل الفأس" القريب من "نطنز"، إلى جانب مزاعم تتعلق بمخططاتٍ إيرانيةٍ لاغتيال ترامب، وتقديراتٍ حول استعداد طهران المحتمل لاستخدام أسلحةٍ كيميائية. غير أن هذه المعطيات أثارت خلافًا داخل الإدارة الأمريكية، وسط شكوكٍ متزايدةٍ في أن رئيس الوزراء الإسرائيلي بنيامين نتنياهو يسعى إلى توظيف هذه التهديدات لإقناع ترامب باستئناف الحرب، ولا سيما مع تداول طروحاتٍ وادعاءاتٍ بشأن احتمال استخدام سلاحٍ نوويٍّ ضد منشأة "جبل الفأس".
وتتمثل أبرز المعضلات العسكرية التي تغذي هذا الجدل في مدى القدرة على تحييد المنشآت الإيرانية المحصَّنة في الأعماق باستخدام الأسلحة التقليدية، ومنها القنبلة الأمريكية "GBU-57" الخارقة للتحصينات، في ظل حالة عدم اليقين بشأن نتائج الضربات السابقة وحجم ما تبقى من قدرات البرنامج النووي الإيراني. وتشير تقديرات المصادر المفتوحة إلى أن منشأة "جبل الفأس" قد تقع على عمقٍ يتراوح بين ٨٠ و١٠٠ مترٍ تحت سطح الأرض، في حين تذهب بعض التكهنات الاستخباراتية إلى أن عمق الأنفاق قد يصل إلى نحو ٣٠٠ متر، مع صعوبة التحقق من عمقها وتصميمها الداخلي بدقة.
وفي هذا السياق، يبرز تساؤلٌ استراتيجيٌّ بالغ الحساسية بشأن سقف القوة التي قد تستخدمها واشنطن لتحقيق أهدافها تجاه طهران، واحتمال تجاوزها عتبة الأسلحة التقليدية إذا استؤنفت المواجهة أو تعثرت محاولات احتوائها.
ومن هذا المنطلق، يوظف هذا التحليل مقاربة "إلا إذا" لفحص المحددات التي تُبقي السلاح النووي خيارًا محتملًا، والشروط الحرجة التي قد تدفع صانع القرار الأمريكي إلى اللجوء إليه في ظل الصراع الجاري مع إيران، فضلًا عن تحليل التداعيات المحتملة لأي انتقالٍ من المواجهة التقليدية إلى الاستخدام النووي على أمن الشرق الأوسط والاستقرار الدولي.
البرامج البحثية
28 أكتوبر 2026
الصين ومعادلة المعادن: بين قوة النفوذ وفخ الاعتماد
مع اقتراب نوفمبر 2026، يكتنف الغموض مصير قيود التصدير الصينية على العناصر الأرضية النادرة والمواد المرتبطة بها، مع قرب انتهاء تعليق سريانها. ففي 28 سبتمبر 2026، أعلنت وزارة التجارة الصينية تمديد الاتفاق الاقتصادي والتجاري الأوسع بين الصين والولايات المتحدة، المعروف باسم "اتفاق كوالالمبور"، حتى 10 يناير 2027. غير أن تمديد الاتفاق لم يتضمن تعديلًا صريحًا لموعد انتهاء التعليق المنصوص عليه في "الإعلان رقم 70 لسنة 2025"، الذي علّق سريان ستة قرارات سابقة حتى 10 نوفمبر 2026. وبذلك، يظل احتمال استئناف تطبيق هذه القيود خطرًا تنظيميًا قائمًا، ما لم يصدر قرار رسمي لاحق بتمديد التعليق.
البرامج البحثية
27 أكتوبر 2026
السيارات الصينية والأسواق العربية.. فرص اقتصادية أم تحديات صناعية؟
جلس وزير التجارة الصيني وانغ ونتاو (Wang Wentao) ومفوض التجارة الأوروبي ماروش شيفتشوفيتش (Maroš Šefčovič) في بكين يومي 8 و9 أكتوبر 2026، وخرجا بقائمة من ست عشرة نقطة، تضمنت إحداها «تفاهمًا» على تجارة السيارات الهجينة. وبعد ثلاثة أيام، نشرت مجلة دير شبيغل (Der Spiegel) رقمًا لم يرد في أي نص رسمي: سقف قدره 350 ألف سيارة هجينة صينية سنويًا. وسرعان ما انتقل السؤال من بروكسل إلى أسواق المنطقة: إذا ضاق الباب الأوروبي، فأين ستذهب السيارات الصينية الفائضة؟ وهل تصبح أسواق الخليج ومصر والمغرب وجهتها التالية، بما يعنيه ذلك من أسعار أدنى ومنافسة أشد لخطط التصنيع المحلي؟ يبدو السؤال بسيطًا، لكن الإجابة عنه تتطلب الفصل بين ما اتُّفق عليه رسميًا وما نقلته الصحافة، وبين ما تُظهره بيانات التجارة فعلًا وما تفترضه السيناريوهات، وفهم قواعد المنشأ التي تحدد متى تبقى السيارة المجمّعة في مصر أو المغرب صينية في نظر الجمارك الأوروبية.
لذلك يهدف هذا التحليل إلى قراءة ما اتُّفق عليه في بكين بين النص الرسمي والرواية الصحفية، واختبار ما إذا كانت بيانات التجارة تكشف تحويلًا للصادرات الصينية نحو الأسواق العربية، ثم تقدير الآثار المحتملة على الأسعار والتجميع المحلي وقواعد المنشأ وإمدادات المعادن النادرة في الخليج ومصر والمغرب، وصولًا إلى تقديرات كمية لما قد يحدث إذا تحوّل التفاهم إلى أداة نافذة.
الاستشراف و الإنذار المبكر
البرامج البحثية
12 أكتوبر 2026
حين يصبح المستهلك متاجرًا بالطاقة: تحولات سوق الكهرباء اللامركزية
في يونيو 2026، دفعت موجة حر درجات الحرارة في لندن إلى أكثر من 34 درجة مئوية، وفي ساعات المساء، أخذ الطلب على الكهرباء يتجاوز الإمدادات المتراجعة من الطاقة الشمسية على الشبكة. وفي خضم ذلك، أقدم أحد مالكي المنازل في مقاطعة شروبشاير بإنجلترا على خطوة ربما بدت غير منطقية قبل عقد واحد فقط: فرّغ بطارية بسعة 200 كيلوواط/ساعة في مرآب منزله، بعدما شحنها قبل ساعات بالكهرباء منخفضة التكلفة خلال النهار، ليجني نحو 60 جنيهًا إسترلينيًا في غضون ساعات قليلة، وهو مبلغ يقارب ما يدفعه ساكن شقة مقابل الكهرباء على مدار شهر كامل. لم يكن أندرو أوستن يخطط لأن يصبح متاجرًا في سوق الطاقة. فعلى امتداد معظم عصر شبكات الكهرباء، اقتصر دور المنازل على الاستهلاك؛ إذ كانت الأسر تشتري الكهرباء بالأسعار التي تحددها شركات المرافق وظروف السوق. غير أن هذه العلاقة التقليدية بدأت تتغير مع انتشار الألواح الشمسية والبطاريات والعدادات الذكية ومنصات التداول الرقمية، التي باتت تتيح لعدد متزايد من الأسر توليد الكهرباء وتخزينها وبيعها، بدلًا من الاكتفاء باستهلاكها ودفع تكلفتها. وفي قلب هذا التحول، لم تعد البطاريات مجرد وسيلة احتياطية لمواجهة انقطاع الكهرباء، بل أخذت تتحول إلى أصول يمكن توظيفها لتحقيق عائد مالي، فيما بدأت المنازل نفسها تؤدي، على نطاق مصغر، بعض وظائف محطات توليد الكهرباء. وهنا يبرز السؤال المحوري الذي يسعى هذا التحليل إلى استكشافه: ماذا يحدث عندما تتوقف ملايين الأسر عن كونها مجرد مستهلكين للكهرباء، وتبدأ في التصرف كمتاجرين بها؟
البرامج البحثية
5 أكتوبر 2026
تحذير استراتيجي: الطاعون الرئوي في سيبيريا، تفشٍ محدود أم أزمة تتجاوز المرض؟
أثارت وفاة فني مختبر يبلغ من العمر 28 عامًا في "معهد إيركوتسك لمكافحة الطاعون"، في 2 أكتوبر، استجابة طارئة في روسيا. فقد وُضع نحو 200 شخص تحت المراقبة الطبية، وفُرض الحجر الصحي على مستشفى المنطقة في شيليخوف، فيما توجهت آنا بوبوفا، كبيرة مسؤولي الصحة العامة في روسيا، من موسكو للإشراف على إجراءات الاستجابة. لكن الغموض لا يزال يحيط بطبيعة الحالة نفسها. فـ"روس بوتريب نادزور"، الهيئة الروسية المعنية بالرقابة على الصحة العامة، لا تصفها سوى بأنها "التهاب رئوي مجهول المسببات"، وتؤكد أن الوضع في إيركوتسك وشيليخوف "مستقر". في المقابل، أعلن رئيس جمهورية بورياتيا المجاورة أن المرأة توفيت جراء إصابتها بالطاعون. ويضع هذا التباين في توصيف سبب الوفاة سؤالًا بالغ الأهمية في صلب المشهد: هل نحن أمام إصابة منفردة جرى احتواؤها، أم أن الحالة تمثل أول مؤشر على تفشٍ للطاعون الرئوي تواجه موسكو صعوبة في احتوائه والإفصاح عن مداه؟ وتتضاعف أهمية هذا السؤال بالنظر إلى طبيعة الطاعون الرئوي، بوصفه أخطر أشكال المرض؛ إذ ينتقل من شخص إلى آخر عبر الرذاذ التنفسي، ويمكن أن يؤدي إلى الوفاة في غضون أيام إذا لم يُعالج، في حين يمكن علاجه بالمضادات الحيوية متى بدأ العلاج مبكرًا. لذلك، تكتسب الأيام الأولى من ظهور أي حالة أهمية حاسمة، وتصبح شفافية السلطات وسرعة الإفصاح عن المعلومات عاملين لا يقلان أهمية عن سرعة الاستجابة الطبية ذاتها.
البرامج البحثية
5 أكتوبر 2026
مراكز البيانات والتحول الأخضر… هل يواكب الواقع حجم الطموحات؟
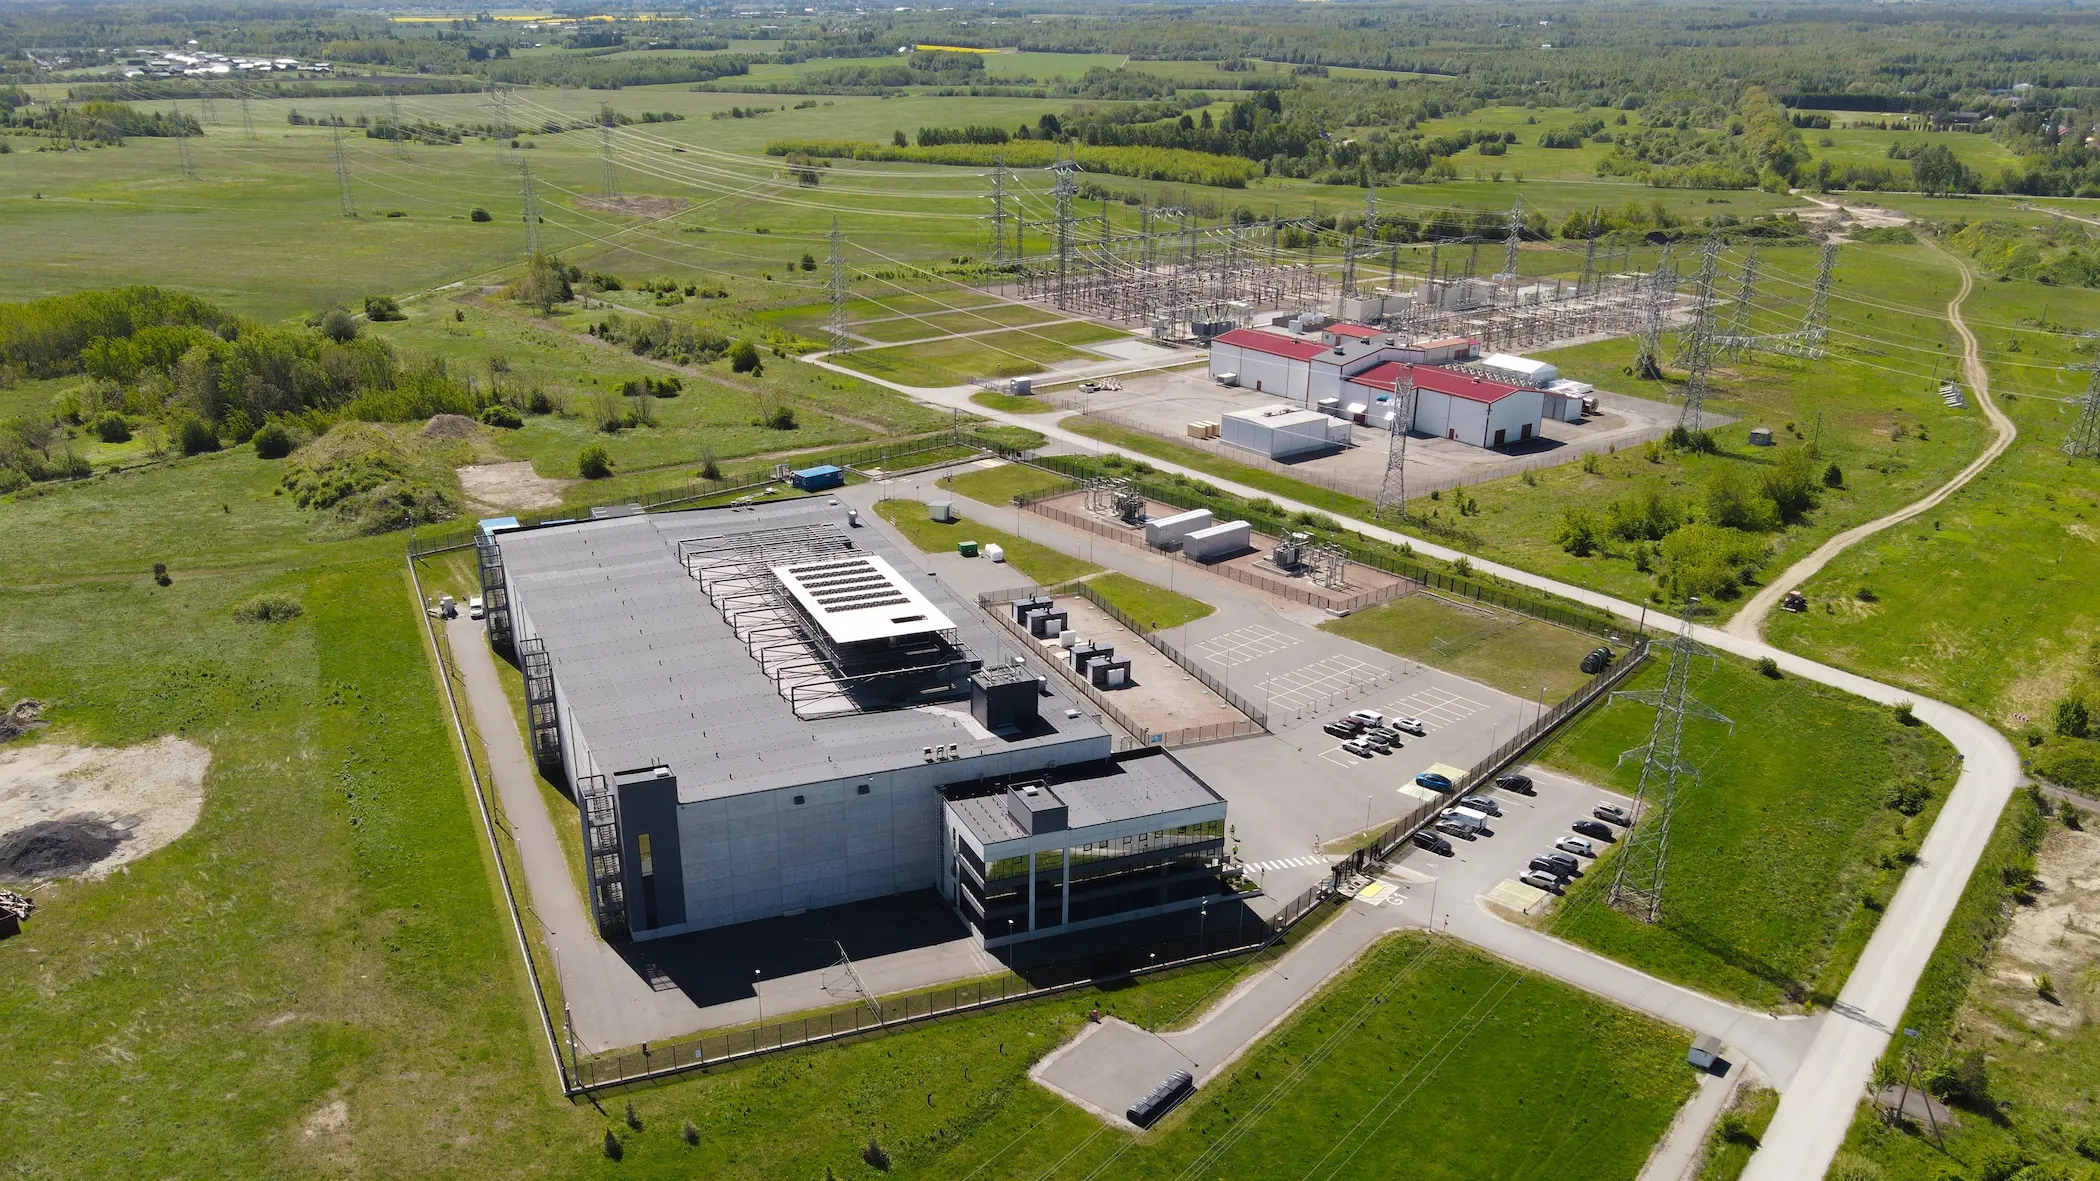
يدفع التوسع المتسارع في استخدامات الذكاء الاصطناعي إلى نمو موازٍ في البنية التحتية اللازمة لتشغيله. فقد استهلكت مراكز البيانات نحو 415 تيراواط/ساعة من الكهرباء عام 2024، بما يعادل قرابة 1.5% من الطلب العالمي، فيما تتوقع وكالة الطاقة الدولية، في سيناريوها الأساسي، ارتفاع هذا الاستهلاك إلى نحو 945 تيراواط/ساعة بحلول عام 2030. وفي ظل هذا التحول، باتت حكومات دول الخليج وأوروبا تنظر إلى مراكز البيانات بوصفها أصولًا استراتيجية، مع مواصلة التزامها بخفض الانبعاثات الكربونية من منظومات الطاقة. غير أن التعهد بالتحول إلى الطاقة النظيفة لا يعني بالضرورة أن مراكز البيانات التي يجري التوسع في إنشائها وتشغيلها تعتمد بالفعل على مصادر نظيفة للطاقة. وتتجلى أهمية هذا التمييز في التفاوت الكبير بين المدد الزمنية اللازمة لإنشاء مراكز البيانات وتطوير البنية التحتية للطاقة التي تعتمد عليها. فبينما يمكن إنشاء مركز بيانات خلال عام أو عامين، يستغرق تطوير شبكات نقل الكهرباء وقتًا أطول بكثير، وقد يتطلب إنشاء محطات جديدة لتوليد الكهرباء من مصادر نظيفة، ولا سيما الطاقة النووية، مددًا أطول. وحين يتجاوز نمو الطلب على الكهرباء وتيرة التوسع في قدرات توليدها، غالبًا ما يُلجأ إلى الغاز الطبيعي لسد الفجوة. وتقدم أيرلندا مثالًا واضحًا على هذه المعضلة؛ إذ ارتفعت حصة مراكز البيانات من إجمالي استهلاك الكهرباء المقاس بالعدادات من 5% عام 2015 إلى 23% عام 2025، ما دفع الجهة التنظيمية إلى اشتراط امتلاك مراكز البيانات الكبيرة الجديدة قدرات خاصة لتوليد الكهرباء أو تخزينها. وفي ضوء ذلك، يبرز السؤال المحوري: هل يمكن مواصلة التوسع في البنية التحتية للذكاء الاصطناعي دون إعاقة مسار التحول الأخضر؟
البرامج البحثية
4 أكتوبر 2026
لماذا لا يكفي تنويع مصادر السلاح لتحقيق الاستقلال الأوروبي؟
تسعى أوروبا إلى تقليص اعتمادها العسكري على الولايات المتحدة، لكن شراء الأسلحة من موردين آخرين لا يضمن لها استقلالًا دفاعيًا أكبر. فقد تتغير الدول التي تبيعها السلاح، بينما تظل قدرتها على تحديثه وصيانته ودمجه في منظوماتها مرهونة بموافقة خارجية أو دعم تقني أجنبي. وهنا يبرز التحدي الأهم: إلى أي مدى يمنح امتلاك السلاح حرية التحكم في قدراته وتطويره؟
ويكشف اتفاق «درع أخيل» بين اليونان وإسرائيل أبعاد هذا التحدي. فالاتفاق، الذي تبلغ قيمته 3 مليارات يورو، يستهدف إنشاء شبكة يونانية متعددة الطبقات للدفاع الجوي والصاروخي، تضم أنظمة إسرائيلية ضمن بنية للقيادة والسيطرة تخضع للسيطرة اليونانية. غير أن الجدل حول إتاحة الشفرة المصدرية لهذه الأنظمة أثار تساؤلات عن حدود السيطرة التي ستمتلكها أثينا فعليًا. وهو جدل يتجاوز الصفقة نفسها ليطرح سؤالًا أوسع: هل تستطيع أوروبا بناء دفاع مستقل إذا ظلت التقنيات الحيوية التي يعتمد عليها خارج سيطرتها؟
الاقتصاد والطاقة واللوجستيات
البرامج البحثية
27 أكتوبر 2026
السيارات الصينية والأسواق العربية.. فرص اقتصادية أم تحديات صناعية؟
جلس وزير التجارة الصيني وانغ ونتاو (Wang Wentao) ومفوض التجارة الأوروبي ماروش شيفتشوفيتش (Maroš Šefčovič) في بكين يومي 8 و9 أكتوبر 2026، وخرجا بقائمة من ست عشرة نقطة، تضمنت إحداها «تفاهمًا» على تجارة السيارات الهجينة. وبعد ثلاثة أيام، نشرت مجلة دير شبيغل (Der Spiegel) رقمًا لم يرد في أي نص رسمي: سقف قدره 350 ألف سيارة هجينة صينية سنويًا. وسرعان ما انتقل السؤال من بروكسل إلى أسواق المنطقة: إذا ضاق الباب الأوروبي، فأين ستذهب السيارات الصينية الفائضة؟ وهل تصبح أسواق الخليج ومصر والمغرب وجهتها التالية، بما يعنيه ذلك من أسعار أدنى ومنافسة أشد لخطط التصنيع المحلي؟ يبدو السؤال بسيطًا، لكن الإجابة عنه تتطلب الفصل بين ما اتُّفق عليه رسميًا وما نقلته الصحافة، وبين ما تُظهره بيانات التجارة فعلًا وما تفترضه السيناريوهات، وفهم قواعد المنشأ التي تحدد متى تبقى السيارة المجمّعة في مصر أو المغرب صينية في نظر الجمارك الأوروبية.
لذلك يهدف هذا التحليل إلى قراءة ما اتُّفق عليه في بكين بين النص الرسمي والرواية الصحفية، واختبار ما إذا كانت بيانات التجارة تكشف تحويلًا للصادرات الصينية نحو الأسواق العربية، ثم تقدير الآثار المحتملة على الأسعار والتجميع المحلي وقواعد المنشأ وإمدادات المعادن النادرة في الخليج ومصر والمغرب، وصولًا إلى تقديرات كمية لما قد يحدث إذا تحوّل التفاهم إلى أداة نافذة.
البرامج البحثية
27 أكتوبر 2026
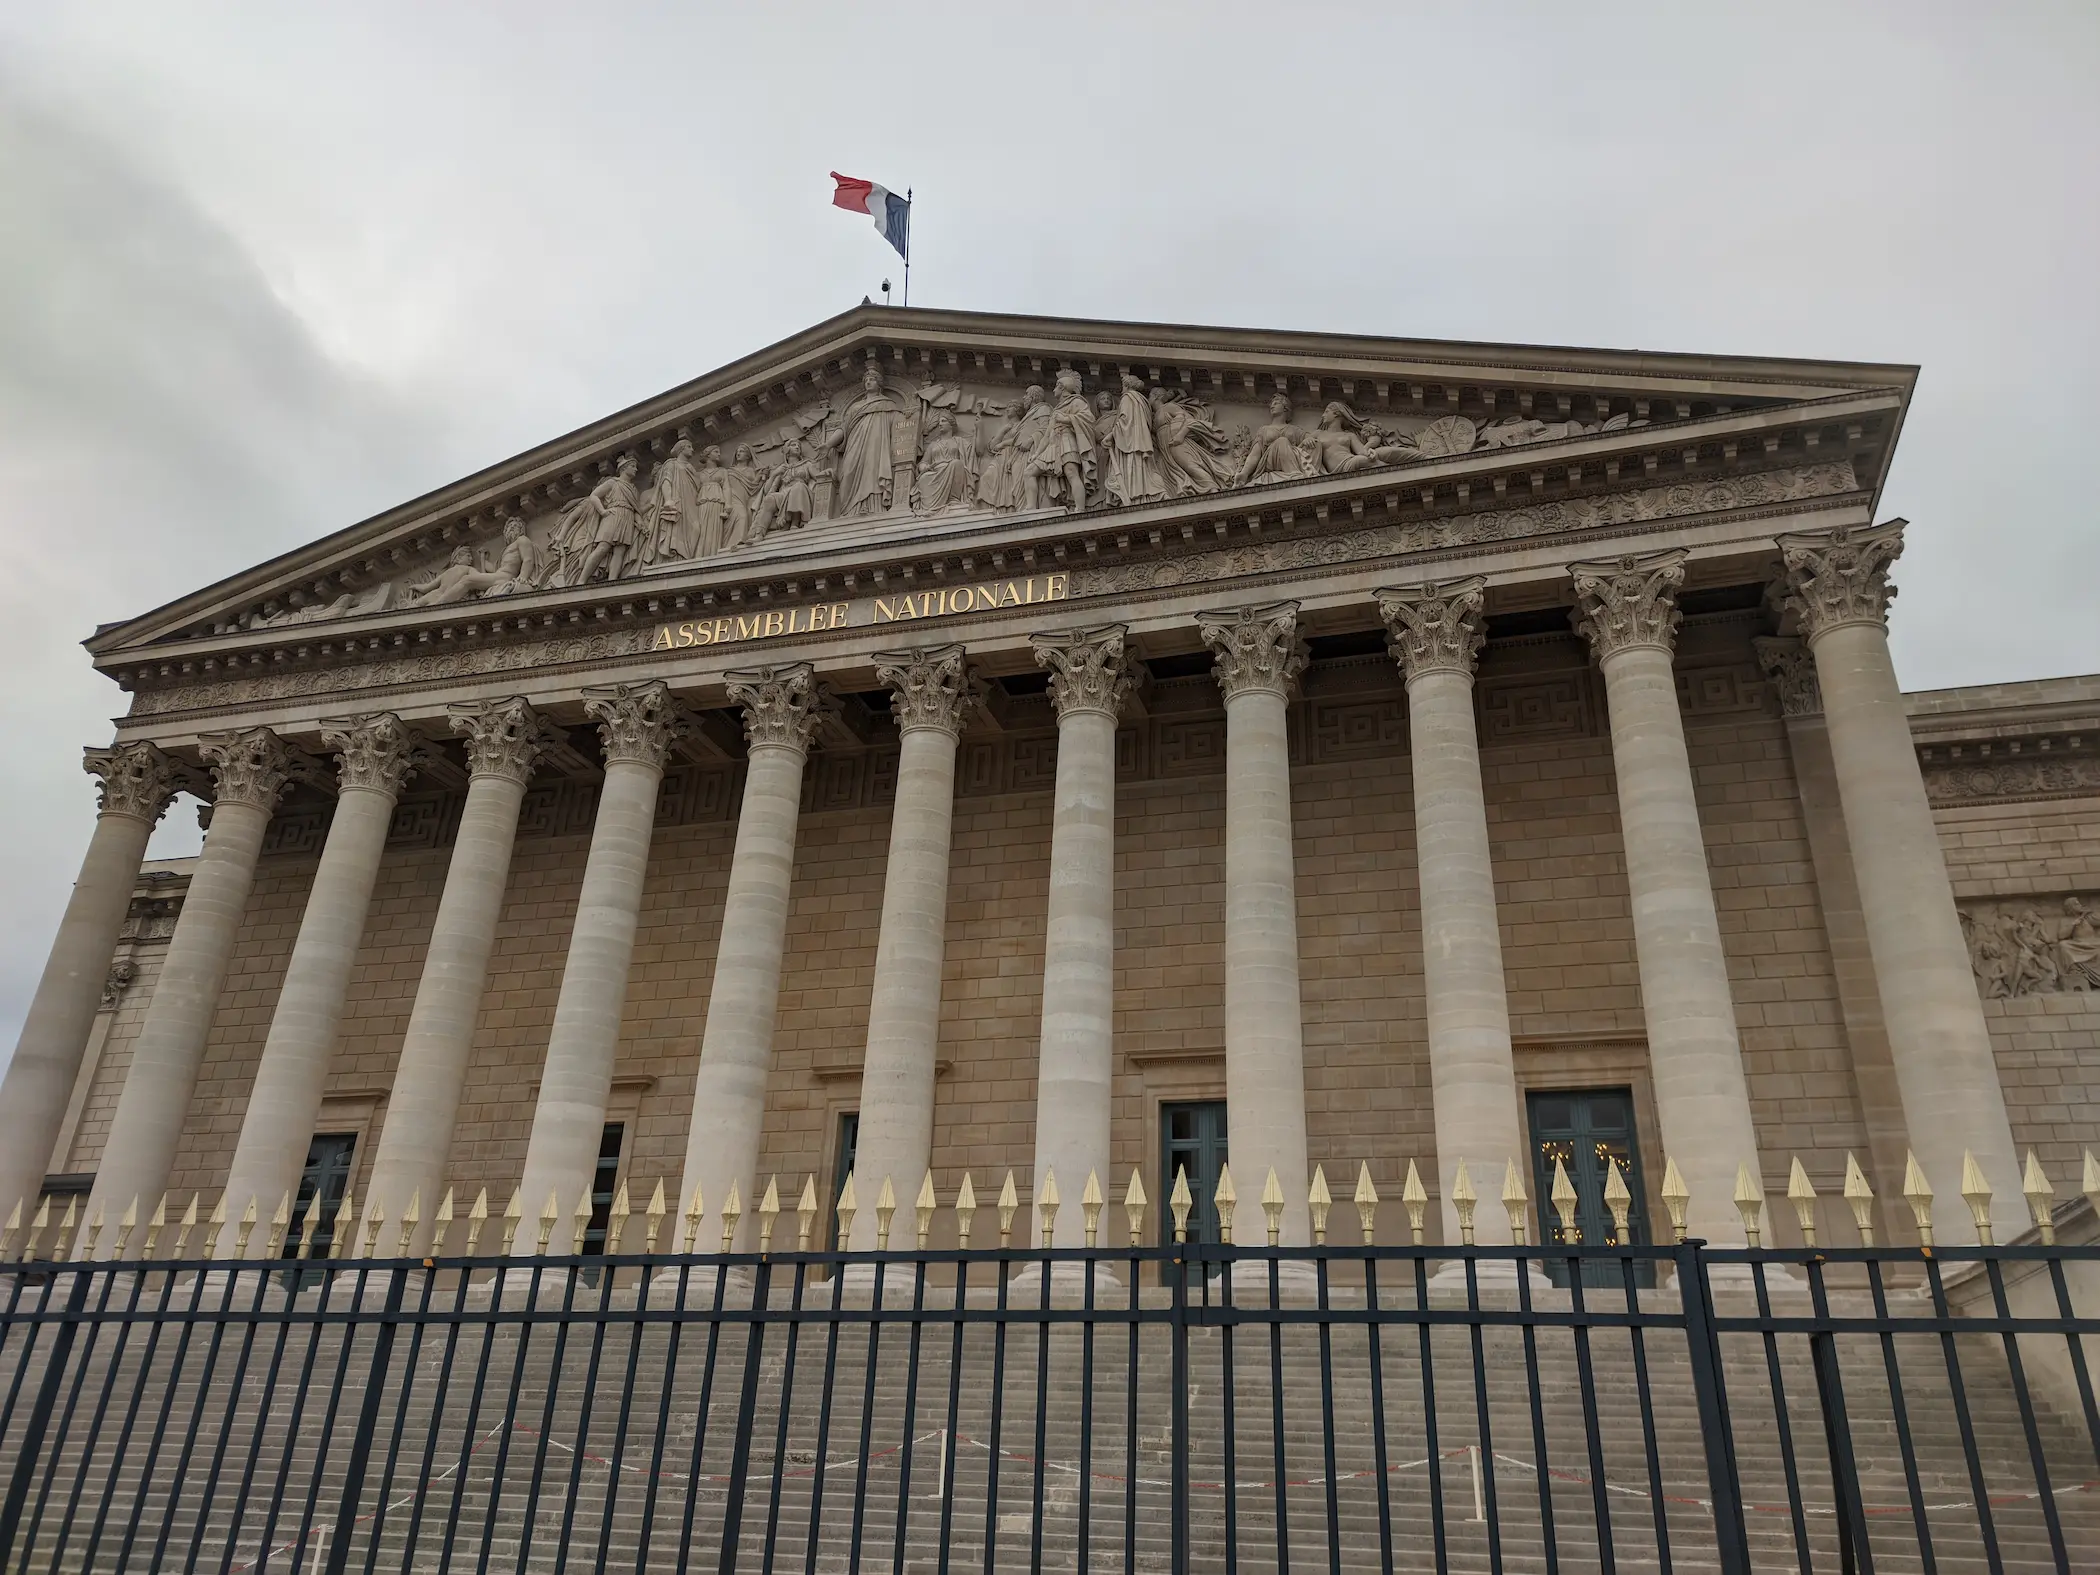
بين غضب الشارع وضغوط الديون: لماذا تعثرت خطة الحكومة الفرنسية لتقليص نفقات الحماية الاجتماعية؟
واجهت الحكومة الفرنسية في أكتوبر 2026 ضغطين متعاكسين في آن واحد، ففي الشوارع خرجت مظاهرات دعت إليها نقابات عمالية واتحادات طلابية للمطالبة برفع الأجور ومعاشات التقاعد والمنح الدراسية وتحسين الخدمات العامة أمام غلاء المعيشة، وفي المالية العامة وصل رصيد الدين العام الموحد بنهاية الربع الثاني من عام 2026 إلى نحو 3,595.5 مليار يورو، أي 119.1% من الناتج المحلي الإجمالي. وحين قدمت الحكومة في الأول من أكتوبر 2026 مشروع قانون تمويل الضمان الاجتماعي لعام 2027 لتقليص عجز صناديق التأمين الأساسية عبر تقييد زيادات التقاعد وإبطاء نمو الإنفاق الصحي والعائلي، قوبل المشروع بمعارضة نقابية، وسقط في قراءته الأولى داخل الجمعية الوطنية الفرنسية (Assemblée nationale) يوم 23 أكتوبر 2026 بأغلبية 115 صوتًا رافضًا مقابل صوت واحد مؤيد وامتناع 22 نائبًا.
لذلك يهدف هذا التحليل إلى تفسير أسباب تراكم الدين العام الفرنسي وحدود قدرة الدولة على الاقتراض، وتوضيح خريطة الإنفاق على الحماية الاجتماعية ومقترحات الترشيد في المشروع الحكومي الأولي لعام 2027، ثم تقييم خيارات الحكومة بين مطالب المحتجين في أكتوبر 2026 وكلفة خدمة الدين مقارنة باستجابتها لاحتجاجات «السترات الصفراء» في ديسمبر 2018.
البرامج البحثية
6 أكتوبر 2026
حين تتحول الكفاءة إلى هشاشة: كيف تعيد المخاطر المناخية تشكيل اقتصاديات الطيران؟
تركز النقاشات المتعلقة بالطيران وتغير المناخ عادةً على إسهام القطاع في تفاقم الظاهرة، لكن هذه الدراسة تتناول العلاقة من زاوية مغايرة، إذ تبحث في التداعيات الاقتصادية لتغير المناخ على قطاع الطيران نفسه. فالقضية ليست ما يخلّفه الطيران من آثار مناخية، بل ما يفرضه المناخ المتغير من أعباء على صناعة تتبدل ظروف تشغيلها بوتيرة تفوق قدرة نموذجها الاقتصادي على استيعابها. ولفهم هذه العلاقة، ينبغي التمييز بين ثلاثة مفاهيم مترابطة تحدد حجم الخسائر: الخطر، ويعني الظاهرة الطبيعية ذاتها، كالعواصف والفيضانات؛ والتعرّض، ويشير إلى ما يقع ضمن نطاق تأثيرها؛ والهشاشة، وتعبّر عن مدى قابلية المنظومة المعرضة للخطر للتضرر منه. فتغير المناخ يزيد من حدة الأخطار، لكن الخصائص الهيكلية لقطاع الطيران هي التي تحدد مدى هشاشته أمامها. ولذلك، لا تتوقف الخسائر على شدة الظاهرة المناخية وحدها، بل تتأثر أيضًا بقدرة المنظومة على امتصاص تداعياتها؛ إذ قد تتفاقم الخسائر بوتيرة تفوق اشتداد الخطر نفسه عندما يصيب منظومة تفتقر إلى المرونة الكافية لمواجهة الصدمات.
وتنبع هشاشة قطاع الطيران من ثلاث خصائص هيكلية متداخلة: شبكات تشغيلية لا تحتفظ إلا بهوامش ضئيلة للغاية من الطاقة الاحتياطية، وهوامش ربح محدودة تعجز عن استيعاب الصدمات المتكررة، واعتماد تشغيلي يتركز في عدد قليل من العقد الرئيسية للشبكة. ولا تقتصر تداعيات هذه الخصائص على زيادة قابلية القطاع للتضرر، بل تكشف عن معضلة اقتصادية تتعلق بتنسيق الجهود وتوزيع الأعباء. فمنافع الاستثمار في تعزيز القدرة على الصمود تمتد إلى شركات الطيران والمطارات والمسافرين وشبكة النقل الجوي بأكملها، بينما يتحمل كل مشغّل الكلفة المباشرة للاحتفاظ بطاقة تشغيلية احتياطية. وهنا تتجلى المفارقة التي تقوم عليها الدراسة: فقد تتعارض الكفاءة الاقتصادية التي يسعى إليها المشغّل الفردي مع متطلبات صمود المنظومة ككل. فما يبدو قرارًا رشيدًا لخفض الكلفة وتعظيم الاستفادة من الموارد المتاحة قد يفضي إلى مستوى من الهشاشة يتجاوز الحد الأمثل من منظور المصلحة المجتمعية الأوسع. وتتخذ هذه المفارقة صورتين مختلفتين؛ ففي شمال أوروبا، تظهر الهشاشة في تدفق الحركة الجوية عبر الشبكة، بينما تكشف حالة تايلاند عن مخاطر تركز الاعتماد على عدد محدود من العقد التشغيلية. ورغم اختلاف مصدر الهشاشة في الحالتين، فإنهما تبرزان كيف يمكن للخصائص التي يستمد منها قطاع الطيران كفاءته الاقتصادية أن تصبح هي نفسها مصدرًا لضعفه أمام المخاطر المناخية.
البرامج البحثية
24 سبتمبر 2026
خارج دائرة المكاسب: لماذا تتراجع حصة أقل البلدان نموًا من التجارة الرقمية؟
في الوقت الذي تشهد فيه التجارة العالمية توسعًا متسارعًا في الخدمات الرقمية، تواجه أقل البلدان نموًا مفارقة لافتة: فصادراتها من هذه الخدمات تواصل الارتفاع، بينما تتراجع حصتها من السوق العالمية. وتكتسب هذه المفارقة أهمية خاصة في ظل تنامي دور الخدمات القابلة للتقديم رقميًا، التي باتت تمثل أكثر من نصف صادرات الخدمات العالمية، في حين لا تزال أقل البلدان نموًا تستحوذ على حصة ضئيلة للغاية من هذا السوق المتنامي. وتتجلى هذه المفارقة بوضوح في الأرقام؛ فبين عامي 2015 و2023، ارتفعت القيمة الدولارية لصادرات هذه البلدان من الخدمات الرقمية بنسبة 43%، لكن حصتها من السوق العالمية انخفضت خلال الفترة نفسها. وتطرح هذه المفارقة سؤالًا محوريًا يتجاوز الأسباب المعروفة للفجوة الرقمية إلى البحث في العوامل التي تفسر استمرار اتساعها رغم نمو الصادرات. فهل يعكس هذا التفاوت تأخرًا في تطوير البنية التحتية الرقمية، يمكن تداركه تدريجيًا مع تحسن قدرات هذه البلدان؟ أم أن طبيعة سوق الخدمات الرقمية نفسها تسهم في ترسيخه، بما تتسم به من عوائد متزايدة مع اتساع النشاط، وتركز لرؤوس الأموال، وتزايد تشتت القواعد المنظمة للتجارة الدولية؟ فقد تمنح هذه العوامل البلدان والشركات التي سبقت إلى دخول السوق مزايا هيكلية تتعزز بمرور الوقت، مما يجعل الفجوة مرشحة لمزيد من الاتساع بفعل آليات السوق ذاتها، بدلًا من أن تتقلص تلقائيًا مع نمو صادرات البلدان المتأخرة.
الدراسات السياسية والأمنية
البرامج البحثية
9 نوفمبر 2026
فخ الضربة الأخيرة: هل تنهي “أم القنابل” التزامات حرب إيران؟
تطرح النقاشات المتداولة في واشنطن منذ أكتوبر ٢٠٢٦ بشأن احتمال استخدام قنبلة "مواب" ("أم القنابل") ضد مواقعَ نوويةٍ وبنيةٍ تحتيةٍ للطاقة في إيران، إشكاليةً استراتيجيةً تتجاوز القدرة التدميرية للسلاح إلى وظيفته السياسية؛ إذ ينطلق هذا الطرح من افتراض أن توجيه ضربةٍ واسعة الأثر قد يتيح إعلان نتيجةٍ عسكريةٍ ملموسةٍ تُمَهِّدُ لتقليص الانخراط العسكري الأمريكي. غير أن الربط التلقائي بين لحظة الإصابة وفرصة الانسحاب يصطدم بطبيعة الصراع القائم؛ فالسلاح الذي يُستَدعَى لإنهاء المهمة قد ينتهي عملياً إلى إطالة أمدها، متى أسفر عن تعطيلٍ مؤقتٍ يمكن تجاوزه بالإصلاح أو نقل النشاط، ما يضع واشنطن أمام التزامٍ إضافيٍّ بالبقاء في مسرح العمليات لمنع طهران من استعادة قدراتها.
وتتبدى حدود هذا الرهان عند نقل زاوية التقييم من كلفة تنفيذ الهجوم إلى كلفة حراسة نتائجه في اليوم التالي؛ إذ لا تقف تداعيات الضربة عند حدود الموقع المستهدف، بل تتقاطع مع ثلاثة قيودٍ متلازمةٍ تحكم قرار البقاء أو الخروج. يتمثل القيد الأول في الفجوة المعرفية الفاصلة بين إحداث الضرر السطحي والقدرة على التحقق الميداني من مصير المواد النووية والأنشطة المحصنة تحت الأرض، بينما يرتبط القيد الثاني باختلال معادلة الاستنزاف المالي والمخزني؛ حيث تُظهِرُ تقديرات مكتب الموازنة في الكونجرس حتى أغسطس ٢٠٢٦ أن كلفة تعويض صواريخ الدفاع الاعتراضية المُستَخدَمَةِ بلغت نحو ١٣٫١ مليار دولار، مقابل ٧٫٣ مليارات دولارٍ لصواريخ الهجوم البري الجوالة. أما القيد الثالث فيتصل بامتداد مسرح الضغوط إلى مضيق هرمز، حيث تظل مخاطر الملاحة التجارية وحساسية أسواق الطاقة قائمةً بمعزلٍ عن حجم الضرر الذي قد يلحق بمنشأةٍ نوويةٍ بعينها.
وانطلاقاً من هذا التداخل، يسعى هذا التحليل إلى تفكيك معضلة "كلفة البقاء" التي تحكم الخيارات الأمريكية في مواجهة إيران، عبر اختبار مدى قدرة قنبلة "مواب" على تقليص الالتزامات اللاحقة للضربة أو مفاقمتها. فلا تتحدد الجدوى الاستراتيجية لأي عملٍ عسكريٍّ مقبلٍ بمساحة الدمار الفوري، وإنما بما قد يرتبه خلال الأشهر التالية من أعباءٍ دفاعيةٍ ورقابيةٍ وبحريةٍ؛ بين مسارٍ يوظف فترة التعطيل لتثبيت ترتيبات تحققٍ وتهدئةٍ تتيح خفض الانتشار تدريجياً، ومسارٍ آخرَ قد يُحَوِّلُ المحافظة على المكسب العسكري إلى مهمةٍ ممتدةٍ تستنزف منظومات الدفاع وتُقَيِّدُ حرية القرار الأمريكي والإقليمي.
البرامج البحثية
5 نوفمبر 2026
حربٌ بلا نووي… إلا إذا: محددات تجاوز العتبة النووية في المواجهة الأمريكية الإيرانية
يشهد الشرق الأوسط تحولاتٍ جيوسياسيةً وعسكريةً متسارعةً أعادت تشكيل ملامح الصراع الممتد منذ عقودٍ بين إيران من جهة، والولايات المتحدة وإسرائيل من جهةٍ أخرى. فبعد سنواتٍ غلبت عليها "حروب الظل" والعمليات السيبرانية والمواجهات غير المباشرة عبر الحلفاء والجماعات المسلحة، اتسع نطاق الصراع ليصل إلى مستوى المواجهة العسكرية المباشرة. ومع وصول المفاوضات الأمريكية–الإيرانية إلى مسارٍ شبه مسدود، تصاعدت التقارير بشأن احتمال إعداد الرئيس الأمريكي دونالد ترامب لحملةٍ عسكريةٍ جديدةٍ ضد إيران عقب الانتهاء من انتخابات التجديد النصفي.
وقد تزامن هذا الحراك مع تقديم إسرائيل معلوماتٍ استخباراتيةً إلى الولايات المتحدة تتحدث عن رصد نشاطٍ نوويٍّ في منشأةٍ أسفل "جبل الفأس" القريب من "نطنز"، إلى جانب مزاعم تتعلق بمخططاتٍ إيرانيةٍ لاغتيال ترامب، وتقديراتٍ حول استعداد طهران المحتمل لاستخدام أسلحةٍ كيميائية. غير أن هذه المعطيات أثارت خلافًا داخل الإدارة الأمريكية، وسط شكوكٍ متزايدةٍ في أن رئيس الوزراء الإسرائيلي بنيامين نتنياهو يسعى إلى توظيف هذه التهديدات لإقناع ترامب باستئناف الحرب، ولا سيما مع تداول طروحاتٍ وادعاءاتٍ بشأن احتمال استخدام سلاحٍ نوويٍّ ضد منشأة "جبل الفأس".
وتتمثل أبرز المعضلات العسكرية التي تغذي هذا الجدل في مدى القدرة على تحييد المنشآت الإيرانية المحصَّنة في الأعماق باستخدام الأسلحة التقليدية، ومنها القنبلة الأمريكية "GBU-57" الخارقة للتحصينات، في ظل حالة عدم اليقين بشأن نتائج الضربات السابقة وحجم ما تبقى من قدرات البرنامج النووي الإيراني. وتشير تقديرات المصادر المفتوحة إلى أن منشأة "جبل الفأس" قد تقع على عمقٍ يتراوح بين ٨٠ و١٠٠ مترٍ تحت سطح الأرض، في حين تذهب بعض التكهنات الاستخباراتية إلى أن عمق الأنفاق قد يصل إلى نحو ٣٠٠ متر، مع صعوبة التحقق من عمقها وتصميمها الداخلي بدقة.
وفي هذا السياق، يبرز تساؤلٌ استراتيجيٌّ بالغ الحساسية بشأن سقف القوة التي قد تستخدمها واشنطن لتحقيق أهدافها تجاه طهران، واحتمال تجاوزها عتبة الأسلحة التقليدية إذا استؤنفت المواجهة أو تعثرت محاولات احتوائها.
ومن هذا المنطلق، يوظف هذا التحليل مقاربة "إلا إذا" لفحص المحددات التي تُبقي السلاح النووي خيارًا محتملًا، والشروط الحرجة التي قد تدفع صانع القرار الأمريكي إلى اللجوء إليه في ظل الصراع الجاري مع إيران، فضلًا عن تحليل التداعيات المحتملة لأي انتقالٍ من المواجهة التقليدية إلى الاستخدام النووي على أمن الشرق الأوسط والاستقرار الدولي.
البرامج البحثية
28 أكتوبر 2026
الصين ومعادلة المعادن: بين قوة النفوذ وفخ الاعتماد
مع اقتراب نوفمبر 2026، يكتنف الغموض مصير قيود التصدير الصينية على العناصر الأرضية النادرة والمواد المرتبطة بها، مع قرب انتهاء تعليق سريانها. ففي 28 سبتمبر 2026، أعلنت وزارة التجارة الصينية تمديد الاتفاق الاقتصادي والتجاري الأوسع بين الصين والولايات المتحدة، المعروف باسم "اتفاق كوالالمبور"، حتى 10 يناير 2027. غير أن تمديد الاتفاق لم يتضمن تعديلًا صريحًا لموعد انتهاء التعليق المنصوص عليه في "الإعلان رقم 70 لسنة 2025"، الذي علّق سريان ستة قرارات سابقة حتى 10 نوفمبر 2026. وبذلك، يظل احتمال استئناف تطبيق هذه القيود خطرًا تنظيميًا قائمًا، ما لم يصدر قرار رسمي لاحق بتمديد التعليق.
البرامج البحثية
4 أكتوبر 2026
الغذاء أم الوقود: تداعيات الوقود الحيوي على الأمن الغذائي العالمي
يختبر النظام العالمي في المرحلة الراهنة تعقيدات جيواستراتيجية تضع سلاسل الإمداد العالمية أمام تحديات غير مسبوقة. وتفرض التوترات العسكرية المتصاعدة، وتحديداً اضطراب حركة الملاحة في مضيق هرمز، ضغوطاً على تدفقات النفط والغاز الطبيعي المسال؛ إذ مر عبر هذا الممر في عام ٢٠٢٥ نحو ربع تجارة النفط المنقولة بحراً و١٩٪ من التجارة العالمية للغاز الطبيعي المسال. وتتزامن هذه التطورات مع تغير مسار الصراع الروسي-الأوكراني نحو استهداف البنية التحتية للطاقة، وترافق ذلك مع تشديد القيود على الملاحة في البحر الأسود وتعطل مسارات رئيسية لتصدير الحبوب الاستراتيجية. ويجد العالم نفسه، إثر هذا المشهد المتداخل، عالقاً بين تراجع الإمدادات النفطية وصعوبة الوصول إلى جانب من المعروض الغذائي، مما يربك حسابات التموين ويهدد ركائز الأمن القومي.
وتندفع بعض القوى الكبرى والاقتصادات الناشئة، إزاء هذا النقص وارتفاع تكاليف الشحن، نحو التوسع في إنتاج الوقود الحيوي كأداة سيادية لتخفيف وطأة أزمة الطاقة، إلى جانب الأهداف البيئية ودعم الإنتاج الزراعي. وتتخذ دول المنشأ الزراعي، تبعاً لذلك، قرارات تقضي بإعادة توجيه جزء من محاصيلها الاستراتيجية، كالذرة وقصب السكر وزيوت النخيل، إلى مصانع الوقود الحيوي لتأمين احتياجات النقل. ويفترض هذا التحليل أن التوسع في الوقود الحيوي القائم على المحاصيل الغذائية قد يفاقم انكشاف الدول المستوردة، عندما يتجاوز نمو الطلب قدرة الإنتاج والمخزونات على استيعابه وتحد السياسات التجارية من المعروض القابل للتصدير. ويتحدد حجم هذا الأثر بنوعية المواد الخام، وحجم التحويل، ومرونة الإنتاج، ولا ينسحب بالدرجة نفسها على الوقود المنتج من المخلفات الزراعية أو الزيوت المستعملة.
وقد تدفع الدول المعتمدة على الاستيراد، وتحديداً في الشرق الأوسط والقارة الإفريقية، ثمن هذه الضغوط من أمنها الغذائي واستقرارها الداخلي. ويشكل العجز عن تأمين الغذاء، في هذا السياق، محفزاً محتملاً لتراجع السلم المجتمعي، ومؤشراً ينذر بانزلاق الدول نحو أزمات سياسية تتفاوت حدتها بحسب كفاءة المؤسسات وقدرتها على حماية الفئات الأكثر انكشافاً. ويفرض هذا المشهد المعقد تساؤلاً مُلحاً: إلى أي مدى يمكن للدول المستوردة الصمود أمام تداخل سياسات الطاقة والغذاء، وكيف يمكن هندسة آليات دفاعية تحمي أمنها القومي عندما تتزايد المنافسة على المحاصيل بين الاستهلاك الغذائي وإنتاج الوقود؟