
البرامج البحثية
10 سبتمبر 2026
مراكز البيانات الفضائية وحدود الولاية الوطنية على شركات التكنولوجيا
تسعى كبرى شركات التكنولوجيا إلى نقل مراكز بياناتها إلى المدار الأرضي المنخفض (Low Earth Orbit – LEO)، بعد بلوغ البنية التحتية الأرضية حدود قدرتها المادية والبيئية على تلبية طلب الذكاء الاصطناعي المتزايد على الطاقة والتبريد والأراضي، في هذا السياق تستهدف شركة سبيس إكس (SpaceX) إطلاق الجيل الأول من أقمار الحوسبة في الربع الأخير من عام 2027، للوصول بالقدرة التشغيلية لمراكز البيانات المدارية (Power Capacity) إلى جيجاواط واحد في العام نفسه، ومئة جيجاواط بحلول عام 2030، وتشير التقديرات إلى حاجة سوق مراكز البيانات العالمية لاستثمارات تقارب 5.7 تريليون يورو حتى نهاية العقد.
يغيّر هذا الانتقال إلى فضاء موازين سيادة الحكومات على الشركات، حيث لا تقتصر آثاره على الجوانب الهندسية؛ إذ ينقل معالجة البيانات خارج حدودها القانونية، ما يخرج الشركات من نطاق قوانين توطين البيانات (Data Localization) والامتثال والضرائب التي أرستها الدول خلال عقد. ويضع هذا الانتقال الدول العربية أمام تحدٍّ مباشر بعد استثمارها في بنية رقمية محلية وأطر صارمة لتخزين البيانات داخل أراضيها (Data Residency)؛ إذ قد ينتقل الخادم الذي يعالج بيانات مواطنيها إلى ارتفاع خمسمئة كيلومتر، خارج نطاق إنفاذ أحكام قضائها.
لذلك يهدف هذا التقرير إلى تحليل اقتصاديات نقل الحوسبة إلى المدارات الفضائية وحدود جدواه، والثغرات القانونية التي تتيح لشركات التكنولوجيا الاستناد إلى ولاية «دولة التسجيل» (State of Registry) لتجنب الخضوع لقوانين دول أخرى، ثم يقيّم مخاطر التركز الاحتكاري (Monopolistic Concentration) والآثار البيئية التي يتحملها الجميع، ويحدد الأدوات التنظيمية المتاحة للدول العربية لحماية سيادتها الرقمية (Digital Sovereignty)، وفي مقدمتها تنظيم الطيف الترددي (Radio-frequency Spectrum)، وتراخيص تقديم خدمات الاتصالات الفضائية داخل أراضيها (Satellite Landing Rights)، والرقابة على البوابات الأرضية (Ground Gateways).
البرامج البحثية
26 أغسطس 2026
المنبوذ الاقتصادي: حدود العقوبات الأمريكية على إيران تحت الحماية الصينية
أعلنت وزارة الخزانة الأمريكية في 24 أغسطس 2026 إطلاق حملة إنفاذ اقتصادي حملت اسم عملية المنبوذ الاقتصادي (Operation Economic Outcast)، صنّفت بموجبها نحو 60 كيانًا وفردًا وسفينة، وأصدرت خمسة قرارات قطاعية غير مسبوقة استنادًا إلى الأمر التنفيذي 13902. ووصف وزير الخزانة سكوت بيسنت (Scott Bessent) الحملة بأنها هجوم اقتصادي شامل هدفه قطع كل شريان يغذي الاقتصاد الإيراني، فيما ردّ وزير الاقتصاد الإيراني علي مدنىزاده بوصفها هجومًا إرهابيًا اقتصاديًا، مؤكدًا أن بلاده تملك أدواتها وتعرف قواعد اللعبة.
تتجاوز دلالة هذه الحملة حجم التصنيفات ذاتها؛ إذ تنقل واشنطن ثقلها من معاقبة الكيانات الإيرانية إلى ملاحقة الوسطاء في دول ثالثة: المصافي الصينية المستقلة، وبيوت التجارة والصرافة الخليجية، وقنوات التسوية العاملة خارج الدولار، غير أن السجل الممتد منذ 2012 يكشف نمطًا يكاد يكون ثابتًا: احتكاك حاد من الجانب الأمريكي تعقبه إعادة تكيّف بنيوي إيرانية، تنجو فيه الصادرات الإيرانية ويتآكل فيه رصيد القوة الأمريكي.
لذلك يهدف هذا التحليل إلى تفكيك البنية القانونية للحملة وتحديد ما هو جديد فيها فعليًا، ثم اختبار مسارات إنفاذها الستة أمام العوائق البنيوية التي راكمتها طهران عبر أربع موجات متعاقبة من العقوبات، وصولًا إلى تقدير الأثر المرجّح على حجم الصادرات الإيرانية وعلى الخصم المفروض على خامها وعلى مسار الأسعار، وقياس كلفة الامتثال التي ستتحملها المراكز المالية واللوجستية.
البرامج البحثية
19 أغسطس 2026
الوفرة الرقمية وندرة التجربة: اقتصاديات السينما الجديدة
يقدم الأداء التجاري لفيلم كريستوفر نولان "الأوديسة" في دور العرض خلال يوليو 2026 نافذة كاشفة على تحول أوسع في اقتصاديات الإعلام، وإن كان نجاح فيلم واحد في شباك التذاكر لا يكفي وحده لإثبات أن تحولًا هيكليًا قد ترسخ بالفعل. فبينما يميل الخطاب السائد إلى قراءة الزخم المالي للفيلم بوصفه نجاحًا إبداعيًا منفردًا، تكشف مقاربته من منظور الاقتصاد الجزئي والتمويل المؤسسي عن احتمال حدوث إعادة توزيع أكثر استدامة للقيمة والإنفاق داخل السوق. ففي منظومة ترفيهية غمرتها الوفرة الرقمية وخدمات البث عند الطلب، يبدو أن إنفاق المستهلكين والاستوديوهات يتجه بصورة متزايدة نحو تجارب مادية متمايزة يصعب استنساخها رقميًا. ومع ذلك، يظل هذا الاتجاه فرضية عمل تسندها مؤشرات دالة، لا حقيقة محسومة، ولا يمكن لأداء فيلم ضخم واحد أن يحسمها بمفرده.
وتبرز الأهمية التجارية لهذه الفرضية بوضوح في حالة شركة "آيماكس" (بورصة نيويورك: IMAX)، التي يجمع نموذج أعمالها بين مستويين مختلفين في طبيعتهما الاقتصادية: شبكة رقمية عالمية واسعة قابلة للتوسع، ومنظومة عرض تناظرية فائقة الندرة بتقنية 15/70 ملم. ويتيح الفصل بين هذين المستويين فهمًا أدق للتحولات التي تبحثها هذه الدراسة. فمع اتساع الوفرة الرقمية وتقارب بدائل المحتوى، تتزايد الضغوط على الاستوديوهات للبحث عن سبل جديدة للتمايز، ويتغير استعداد المستهلكين للدفع، فيما تتجه حصة غير متناسبة من إيرادات شباك التذاكر نحو عدد محدود من شبكات العرض المتخصصة. وفي الوقت نفسه، يكشف هذا الفصل عن المخاطر التي تواجه "آيماكس"، والتي قد تغفلها القراءة المتفائلة لأداء الشركة.
البرامج البحثية
7 أغسطس 2026
اقتصاد الحرارة: تقييم الكلفة الاقتصادية لموجات الحر في أوروبا عام 2026
لم تعد أوروبا تواجه مجرد صيف أشد حرارة، بل باتت تدفع كلفة اقتصادية متزايدة لظاهرة أخذت تكتسب طابعًا هيكليًا. فمع إعلان السلطات وفاة أكثر من 13 ألف شخص جراء موجات الحر الشديد خلال هذا الموسم، تجاوزت الأزمة حدود الطوارئ الصحية العامة، لتفرض تداعيات تمتد إلى صميم الاقتصاد الأوروبي. ومع توالي موجات الحر خلال عام 2026، دخلت القارة في دائرة متصلة من تراجع القدرة الإنتاجية للقوى العاملة، وتصاعد الضغوط على شبكات الطاقة، وانكماش استثمارات الشركات. وهكذا، تحولت الحرارة الشديدة من ظاهرة موسمية عابرة إلى عبء مستمر على النمو الاقتصادي المحتمل، تُقدَّر كلفته بمئات المليارات من اليورو. لكن الأثر الأعمق لا يكمن في المستويات القياسية التي تسجلها درجات الحرارة، بل في الكيفية التي تنتقل بها تداعياتها عبر الاقتصاد الكلي. فمن خلال قنوات متشابكة، تمتد آثار الحرارة إلى التضخم والمالية العامة والاستثمار، بما يعيد تدريجيًا تشكيل مسارات الأسعار والدين العام وتراكم رأس المال في أوروبا على المدى الطويل.
البرامج البحثية
3 أغسطس 2026
اقتصاديات الصواريخ القابلة لإعادة الاستخدام والتنافس على مدار الأرض المُنخفض
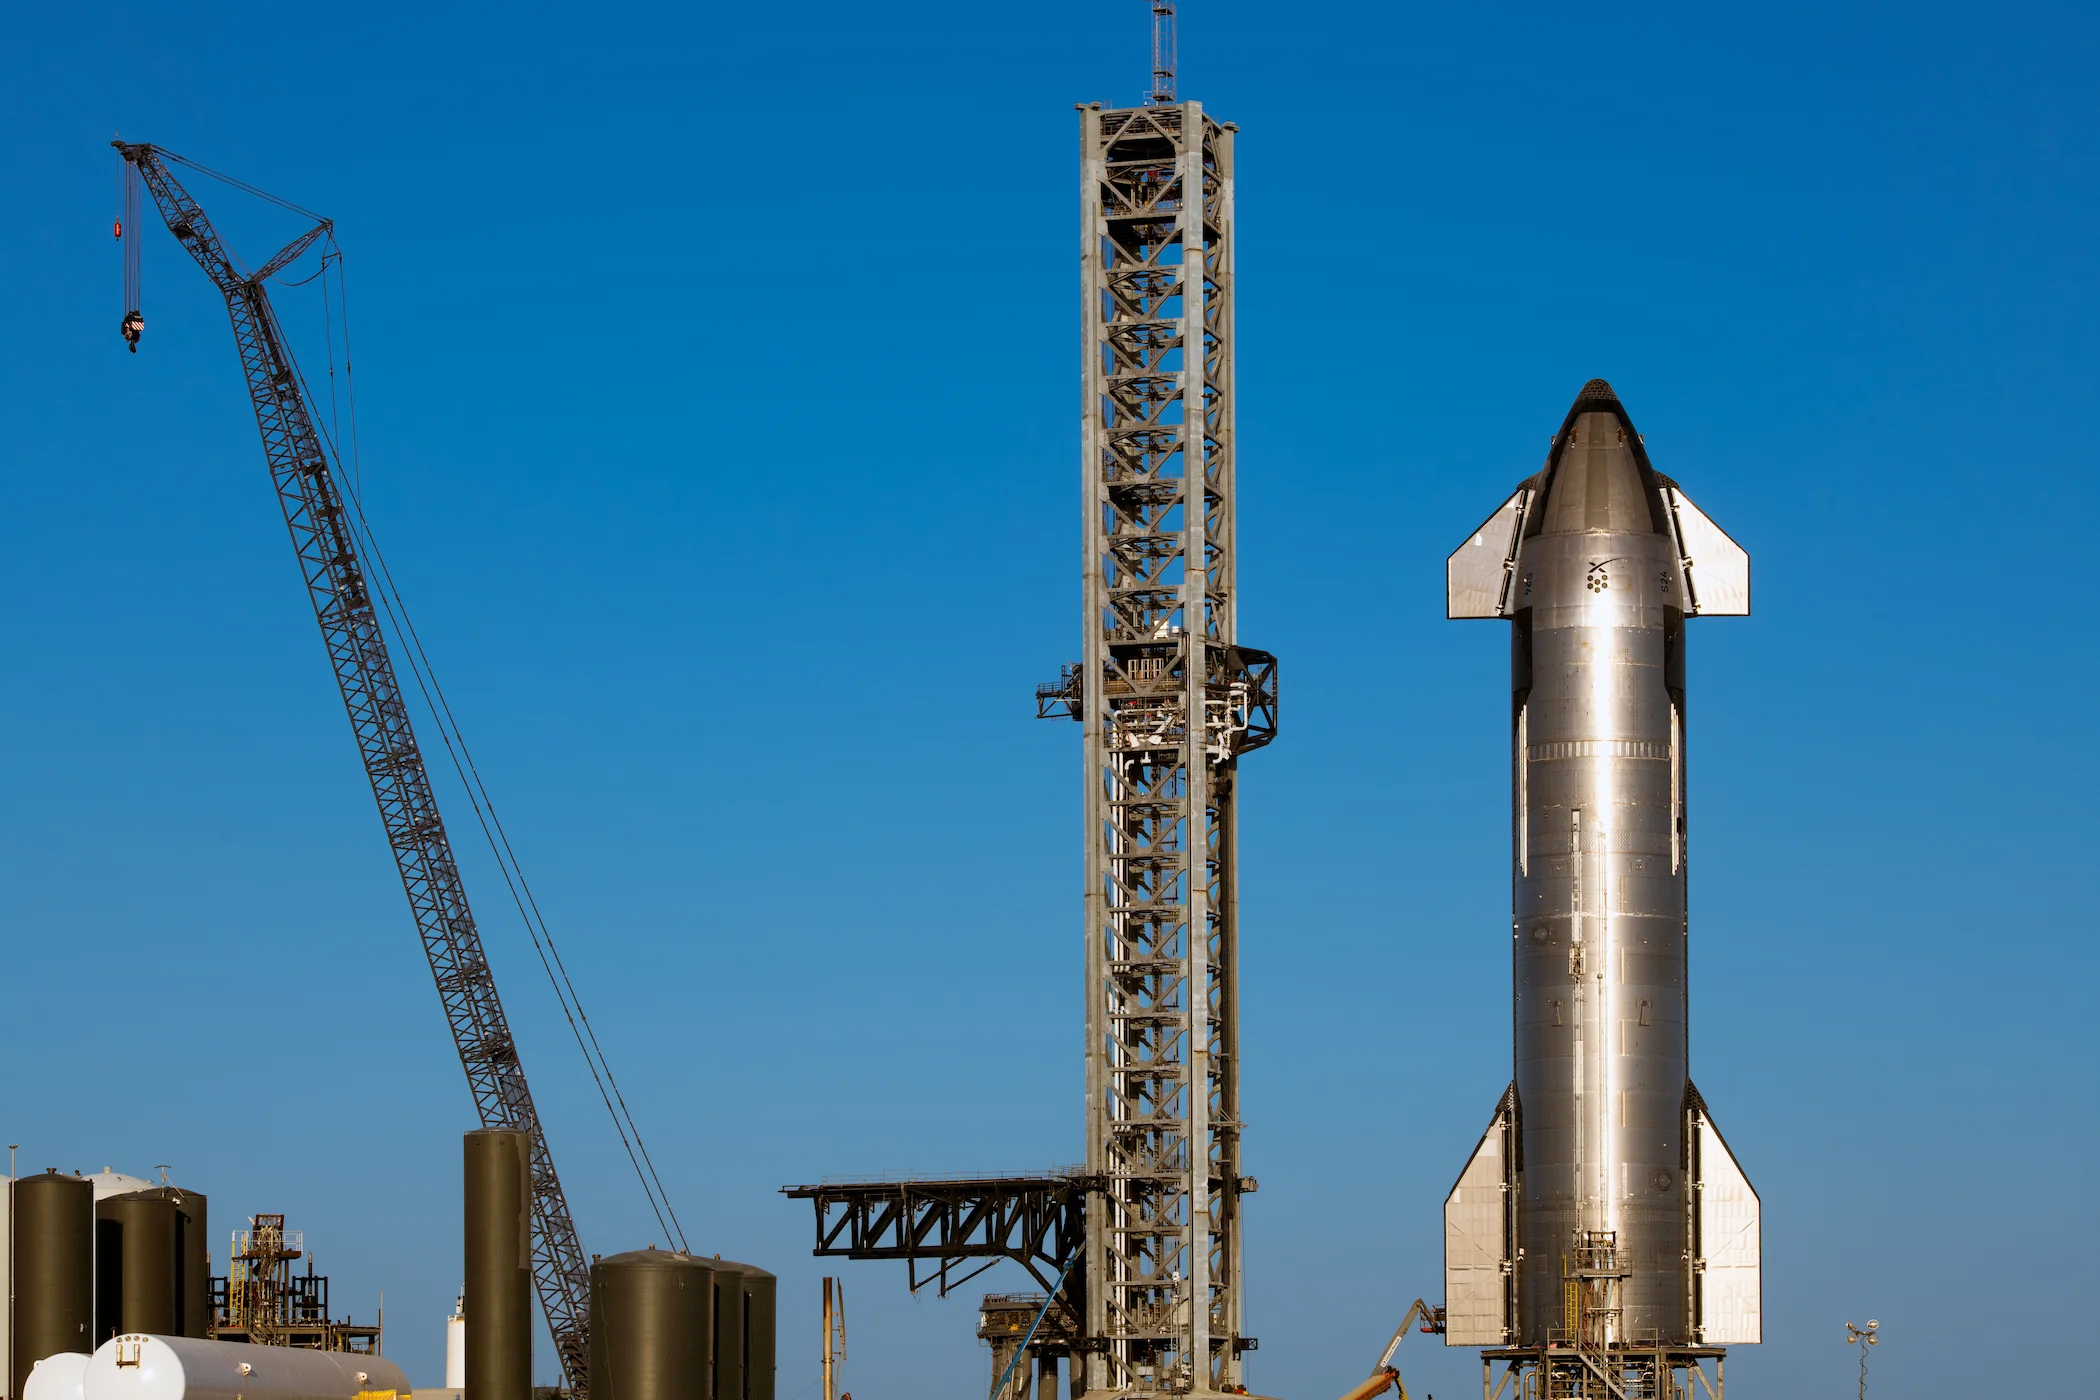
شهدت عملية الوصول إلى المدار الأرضي المنخفض تحولًا جذريًا خلال الأعوام الخمسة عشر الماضية، إذ انتقلت من مهمة حكومية تُمولها ميزانيات الدول الكبرى إلى خدمة لوجستية تخضع لآليات البيع والشراء بناءً على وزن الحمولة. وبلغت قيمة اقتصاد الفضاء العالمي نحو 626 مليار دولار عام 2025، واستحوذت الأنشطة التجارية على قرابة 78% من هذا الحجم، مع توقعات تشير إلى نموه ليبلغ ما بين تريليون و1.8 تريليون دولار بحلول عام 2035، على الرغم من أن قطاع خدمات الإطلاق وحده لا يتعدى 14 مليار دولار. ويُبرز هذا التباين حقيقة أساسية مفادها أن الإطلاق ليس هو السوق المستهدف بحد ذاته، بل يُعد بوابة عبور تحدد تكلفتها طبيعة وحجم المشاريع الممكن إقامتها في الفضاء.
يقوم هذا التحول الهيكلي على ابتكار هندسي مفصلي، يتمثل في استعادة المرحلة الأولى من الصاروخ وإعادة استخدامها بدلًا من إتلافها بعد كل رحلة، مما أتاح توزيع تكاليف التصنيع الرأسمالية على رحلات عدة، وأطاح بحاجز التكلفة الذي هيمن على السوق لعقود، ما أدى إلى انحصار المنافسة التقنية في مجال إعادة استخدام صواريخ المدار المُنخفض بين قوتين أساسيتين، هما الولايات المتحدة التي تمتلك أسطولًا متطورًا يُنفذ إطلاقات دورية مكثفة، والصين التي تنفذ منذ منتصف عام 2024 اختبارات متسارعة وعالية المخاطر سعيًا لامتلاك التكنولوجيا عينها، ما أسفر عن لم إزالة عتببة القدرة على بلوغ المدار كفاصل تكنولوجي بين البلدين، لينحصر التحدي الفعلي في إتقان تقنيات التوجيه الدقيق خلال الأمتار الأخيرة التي تسبق الهبوط الآمن.
لذلك، يهدف هذا التحليل إلى تفكيك اقتصاديات إعادة الاستخدام وتحديد موضع الاختناق الحقيقي في هيكل الكلفة، ثم قياس الفجوة القائمة بين واشنطن وبكين عبر مؤشرين متمايزين هما عدد الإطلاقات والكتلة المُرسلة إلى المدار، وأخيرًا تقدير المسافة التقنية والزمنية التي تفصل الصين عن أول عملية استرداد ناجحة، وما يترتب على إتمامها من إعادة تشكيل لأسعار خدمات الإطلاق العالمية ولموازنات شبكات الأقمار الضخمة التي تعتمدها عليها تقنيات الإنترنت الفضائي.
البرامج البحثية
27 يوليو 2026
جائزة ترامب: كيف نصَّبت حزمة تعريفات يوليو 2026 الشرق الأوسط كمركز صناعي عالمي
شهد النظام التجاري العالمي تحولًا جذريًا في شهر يوليو من عام 2026، إذ تخلت الولايات المتحدة عن سياسات الحماية القطاعية المحدودة لتتبنى هيكلًا تعريفيًا معقدًا ومتعدد الطبقات، جاعلة من حق الوصول إلى سوقها المحلية أداة للضغط الاقتصادي والسياسي. إذ شهد هذا الشهر تزامن أربعة قرارات كبرى، شملت الإلغاء التام لإعفاء الحد الأدنى الذي كان يسمح بدخول الشحنات الصغيرة التي تقل قيمتها عن ثمانمائة دولار دون رسوم جمركية، وتطبيق تعريفات البند 301 المرتبطة بالعمل القسري ضمن مستويين مختلفين يفرضان رسومًا بنسبة 10% و12.5% استنادًا إلى مدى التزام الدول الشريكة. بالإضافة إلى تفعيل البند 338، وهو نص قانوني ظل خاملًا منذ أربعينيات القرن الماضي، لفرض رسوم بنسبة 50% على مجموعة من السلع الكندية، مع إقرار زيادات تصاعدية تبلغ 200% على واردات الأدوية الجنسية.
ولم تقتصر تداعيات هذه الحزمة على رفع الرسوم الجمركية فحسب، بل امتدت لتشكل إعادة هندسة شاملة لقواعد المنشأ ومتطلبات الامتثال الجمركي، مما أدى إلى تغيير حسابات التكلفة لدى جميع المصنعين والموردين عبر سلاسل الإمداد. ودفع هذا الواقع الجديد الشركات إلى البحث عن مسارات بديلة لا تهدف إلى خفض تكلفة النقل وحسب، بل تسعى لتغيير هوية بلد المنشأ ذاتها لتجنب الرسوم العقابية، وهو ما جعل منطقة الشرق الأوسط تتحول من مجرد ممر تجاري عابر إلى عقدة صناعية ولوجستية مرشحة للعب دور محوري في خريطة التجارة العالمية الجديدة.
لذلك، يهدف هذا التحليل إلى تفكيك آثار حزمة يوليو 2026 على ثلاثة مستويات متصلة: كلفتها الداخلية على الاقتصاد الأمريكي من حيث التضخم واحتكاك الامتثال وجدوى إعادة التصنيع، ثم إعادة اصطفاف الشركاء التجاريين وما ينجم عنها من تحويل لمسارات التجارة وتسرّب لقواعد المنشأ، وأخيرًا انعكاساتها المباشرة على اقتصادات الشرق الأوسط وشمال أفريقيا، مع تقديرات كمية لاتجاهات الأسعار والاستثمار والحركة الملاحية حتى نهاية العقد.
البرامج البحثية
23 يوليو 2026
غلقٌ بعد غلق: الأثر المُحتمل لتهديدات الحوثيين للملاحة السعودية في باب المندب
وضعت أحداث عام ٢٠٢٦ أسواق الطاقة العالمية أمام اختبارٍ مرونة غير مسبوق، فبعد أن أخرج الإغلاق الفعلي لمضيق هرمز (Strait of Hormuz) في فبراير نحو 13 مليون برميل يوميًا من الإمداد المتاح، اتجهت السعودية بمعظم صادراتها غرباً إلى البحر الأحمر، لتجد هذا المخرج ذاته مهدَّداً بعدما هدد الحوثييون في 20 من يوليو بفرض حصاراً بحرياً على مضيق باب المندب يستهدف الملاحة السعودية، وبذلك بات نفط المملكة مُهددًا لأول مرة في تاريخها الحديث مُهددًا بين الممرّين الملاحيّين اللتان تطل عليهما، بالتالي تحوّل سؤال "ماذا لو تعطلت الملاحة عبر باب المندب؟" من افتراضٍ نظري إلى احتمالٍ عملي، غير أن الإجابة ليست رقماً واحداً، بل تتوقّف على حجم الفاقد ونوع الشحنات المحتجَزة وقدرة الأسواق على إعادة توجيهها.
لذلك، يهدف هذا التحليل إلى قياس أثر إغلاق باب المندب قياساً كمّياً عبر ثلاثة سيناريوهات متدرّجة للتوقّف، وتفكيك آليّة انتقال الصدمة من احتجاز الشحنات إلى قفزة الأسعار، ثم تتبّع تبعاتها غير السعرية على المشتقات المكرّرة وقطاع الطيران والنقل البحري، وصولاً إلى المفارقة المالية التي تجعل الضرر الأكبر على السعودية كامناً في السيناريو المتوسط وليس التوقف الكامل.

البرامج البحثية
13 يوليو 2026
أزمة مضيق هرمز: قراءة في تصعيد الثاني عشر من يوليو ٢٠٢٦
شهد مضيق هرمز في الثاني عشر من يوليو ٢٠٢٦ واحدةً من أخطر لحظات تصعيده منذ اندلاع الحرب الأمريكية-الإيرانية مطلع العام، بعدما أعلن الحرس الثوري الإيراني (IRGC) إغلاق المضيق «حتى إشعارٍ آخر» وشرع في استهداف السفن التجارية العابرة. جاء هذا الإعلان تتويجًا لانهيار مذكرة التفاهم (MoU) التي وُقّعت في يونيو برعايةٍ باكستانية، والتي منحت نافذةً من ستين يومًا للتفاوض على الوضع الدائم للممر. ردّت القيادة المركزية الأمريكية (CENTCOM) بحملةٍ جوية ضربت أكثر من ثلاثمائة هدفٍ إيراني خلال اثنتين وسبعين ساعة، بينها نحو مائةٍ وأربعين هدفًا في ليلةٍ واحدة. لم يبقَ التصعيد حبيس المسرح البحري، إذ وسّعت طهران بنك أهدافها ليشمل عددًا من الدول العربية الكويت والإمارات والبحرين وقطر والأردن وعُمان، في محاولةٍ لوتسيع دائرة الصراع. تزامن ذلك مع قفزةٍ جديدة في أسعار النفط أعادت مخاطر الطاقة إلى صدارة المشهد الاقتصادي العالمي، ليتحول أهم ممرات الملاحة في العالم مجددًا إلى بؤرةٍ للاضطراب الجيوسياسي.
لذلك، يهدف هذا التحليل إلى تفكيك المشهد الراهن في مضيق هرمز عبر ثلاثة محاور مترابطة: رصد تطوّر الهجمات على الملاحة واتساع رقعتها من البحر إلى العمق الخليجي، وتشخيص وضع المفاوضات المتعثّرة ومقترح الممر المزدوج العُماني، ثم استشراف المآلات المحتملة للأزمة وتداعياتها على أمن الطاقة والاقتصاد العالمي.
البرامج البحثية
8 يوليو 2026
الوجه الآخر لكأس العالم: كيف تشكل الأرباح قرارات الفيفا؟
لم يعد النجاح التجاري للاتحاد الدولي لكرة القدم "فيفا" وقراراته المتعلقة بالحوكمة يمثلان مسارين منفصلين، بل أصبحا، على نحو متزايد، وجهين لمنظومة واحدة تتداخل فيها الاعتبارات الاقتصادية مع آليات إدارة اللعبة. ومن هذا المنطلق، تتناول هذه الدراسة الأطراف المستفيدة من النموذج التجاري الحديث لكأس العالم، وكيف باتت إيرادات "فيفا" تعتمد بدرجة متزايدة على حضور النجوم وإقامة المواجهات الجماهيرية الكبرى، وما إذا كان هذا الاعتماد يفضي إلى نشوء حوافز مؤسسية قد تثير تساؤلات بشأن بعض القرارات المتعلقة بأهلية المشاركة أو التحكيم.
وتزداد أهمية هذه الإشكالية في ضوء الحجم غير المسبوق لنسخة كأس العالم 2026، التي تمثل الأكبر والأعلى قيمة تجارية في تاريخ "فيفا". كما تستند منظومة رعاية البطولة إلى هيكل متعدد المستويات يضم علامات تجارية عالمية وشبكة واسعة من الاتفاقيات التجارية مع الأندية، بما يعكس اتساع المصالح الاقتصادية المرتبطة بالبطولة. وفي الوقت نفسه، شهدت منافسات هذا العام تراجعات عن قرارات تأديبية، إلى جانب حالات أثارت جدلًا تحكيميًا، ربطها منتقدون بصورة مباشرة بالحوافز التجارية التي تمثل أحد المحركات الرئيسة لإيرادات "فيفا".
وتستند هذه الدراسة إلى الإفصاحات المالية الصادرة عن "فيفا"، وبيانات الرعاية، والتغطيات المعاصرة للبطولة، مع الالتزام بالفصل بوضوح بين الوقائع الموثقة والتفسيرات محل الجدل. كما تميز بين ما تثبته الأدلة وما يندرج في إطار القراءات والتحليلات الإعلامية، ولا سيما في الحالات التي طُرحت فيها قرارات تحكيمية أو تأديبية باعتبارها مثارًا للتساؤل والنقاش، لا بوصفها دليلًا على وجود تلاعب.
البرامج البحثية
25 يونيو 2026
بورصة تل أبيب: لماذا صعدت في الحرب وتراجعت مع التهدئة؟
تكشف بورصة تل أبيب (Tel Aviv Stock Exchange – TASE) عن واحدةٍ من أكثر الحالات إثارةً للاهتمام في الاقتصاد السياسي المعاصر، إذ تحوّلت خلال أقل من ثلاثة أعوام من سوقٍ محلية مكبوحة إلى أداةٍ مالية بالغة الحساسية تُسعّر مخاطر الشرق الأوسط لحظةً بلحظة. إذ شهدت الفترة الممتدة من أكتوبر 2023 إلى يونيو 2026 أعنف صدمة أمنية في تاريخ إسرائيل الحديث، ومع ذلك سجّلت مؤشراتها الرئيسية عوائد قياسية جعلتها الأسرع صعودًا في العالم خلال عامي 2024 و2025، قبل أن تنقلب فجأة نحو تصحيحٍ حاد في منتصف 2026. يطرح هذا المسار المتناقض سؤالًا جوهريًا: عن كيفية استجابة رأس المال — المحلي والأجنبي على السواء — حين تتشابك فوهات البنادق مع المؤشرات المالية والاقتصادية؟ ولماذا تباعدت إشارات سوق السندات عن سوق الأسهم في اللحظة ذاتها؟ يتتبّع هذا التحليل العلاقة الدقيقة بين الأحداث العسكرية والدبلوماسية من جهة، وحركة التدفقات الرأسمالية وعلاوة المخاطر السيادية من جهةٍ أخرى، ليكشف عن منطقٍ مالي جديد بات يحكم تسعير المخاطر الحالة.
لذلك، يهدف هذا التحليل إلى تفكيك ثلاثة مستوياتٍ متشابكة: أولها آليّة الصدمة الأولى وكيفية تدخّل السُلطات المالية والنقدية لاحتواء هروب رأس المال، وثانيها مفارقة اقتصاد الحرب التي اجتمع فيها تخفيض التصنيف الائتماني مع طفرةٍ غير مسبوقة في الأسهم، وثالثها انعكاس عام 2026 الذي أعاد تسعير المخاطر الجيوسياسية عقب التحوّلات الدبلوماسية، وصولًا إلى استشراف المسارات المُحتملة للسوق حتى عام 2028.
البرامج البحثية
24 يونيو 2026
من مرسيدس إلى BYD: القصة الكاملة لتحولات القوة في صناعة السيارات العالمية
شكّلت صناعة السيارات على مدى عقود العمود الفقري الصناعي للاتحاد الأوروبي، إذ توظّف نحو 13.8 مليون شخص يمثلون 8.1% من وظائف التصنيع في التكتل، وتسهم بنحو 7% من ناتجه المحلي الإجمالي، فضلًا عن فائض تجاري تجاوز 79.5 مليار يورو. غير أن هذه المكانة الراسخة باتت مهددة بفعل الإلزام التشريعي بإنهاء الاعتماد على محركات الاحتراق الداخلي (Internal Combustion Engine) بحلول عام 2035، وارتفاع كلفة الطاقة، والتوسّع الصناعي الصيني المدعوم حكوميًا في تصنيع مركبات الطاقة الجديدة (New Energy Vehicles)؛ فخلال عقد واحد تحوّلت الصين من مجمّعٍ محليٍّ لتقنيات مستوردة إلى قائدٍ عالميٍّ في كيمياء البطاريات وتكرير المعادن الحرجة وإنتاج المركبات المُعرّفة برمجيًا.
لذلك، يهدف هذا التحليل إلى تقديم قراءة كمية معمّقة لتراجع تنافسية صناعة السيارات الأوروبية مقابل صعود نظيرتها الصينية، عبر ثلاثة محاور مترابطة: أولها رصد الأدلة الرقمية على تحوّل حصص السوق وموازين التجارة، وثانيها تفكيك الجذور المالية والاقتصادية الكامنة خلف هذا التراجع، وثالثها استشراف مستقبل القطاع بين خيارات الحماية الجمركية والشراكات القسرية وإعادة التموضع نحو الفخامة.
البرامج البحثية
9 يونيو 2026
خرافة البترودولار: لماذا يفشل الطموح وحده في كسر هيمنة الدولار؟
يُعد البترودولار أحد أكثر المفاهيم تداولًا وأقلها فهمًا في عالم التمويل الدولي. فمنذ سبعينيات القرن الماضي، شكّل هذا المفهوم عدسة رئيسية نظر من خلالها المحللون والصحفيون وصناع السياسات إلى مكانة الدولار بوصفه عملة الاحتياط العالمية، إذ جرى اختزال التفوق النقدي الأمريكي في ترتيباته المرتبطة بالطاقة. غير أن هذه المقاربة تُخفي من الحقائق أكثر مما تكشف. فهيمنة الدولار لم تكن يومًا نتاج صفقات النفط بقدر ما كانت حصيلة عمق الأسواق المالية الأمريكية، وصلابة بنيتها القانونية، ورصيد الثقة المتراكم في مؤسساتها عبر عقود. ومن ثم، فإن فهم مستقبل النظام المالي العالمي يقتضي تجاوز المشهد الجيوسياسي المرتبط بتسعير الطاقة، والتوجه نحو الأسس البنيوية الأكثر رسوخًا التي تُبقي الدولار الأمريكي في قلب المنظومة المالية العالمية.
ظهر مصطلح "البترودولار" في المعجم المالي العالمي خلال أوائل سبعينيات القرن الماضي، للدلالة على الدولارات الأمريكية التي تدفقت إلى الدول المصدرة للنفط عقب الحظر النفطي العربي عام 1973 وما أعقبه من ارتفاع حاد في أسعار النفط الخام. غير أن جذور هذا المفهوم تعود في الواقع إلى تحول هيكلي أعمق في النظام النقدي العالمي. فعندما علّق الرئيس الأمريكي ريتشارد نيكسون قابلية تحويل الدولار إلى الذهب عام 1971، في خطوة أنهت فعليًا نظام بريتون وودز، وجدت الولايات المتحدة نفسها أمام حاجة ملحة إلى مرتكز جديد يدعم استمرار الطلب العالمي على الدولار. وفي هذا السياق، تبلور لاحقًا ترتيب غير رسمي، تجسد بصورة أوضح في المفاوضات الأمريكية السعودية عام 1974، ضمن أن تُسعَّر صادرات النفط الخليجية حصريًا بالدولار، وأن يُعاد توظيف الفوائض المالية الناجمة عنها في سندات الخزانة الأمريكية والأسواق المالية في الولايات المتحدة.
وعلى مدى عقود، كرّس هذا الترتيب سرديةً شديدة الإقناع مفادها أن الهيمنة العالمية للدولار تستند في جوهرها إلى النفط. وكان المنطق الذي استندت إليه هذه السردية بسيطًا ومباشرًا: فطالما أن كل دولة مستوردة للنفط تحتاج إلى الدولار لشراء الطاقة، فإن الطلب العالمي على العملة الأمريكية يبقى مضمونًا بحكم بنية النظام نفسه. ووفقًا لهذا التصور، فإن أي تحدٍ لهذه المنظومة من شأنه أن ينعكس مباشرة على مكانة الدولار بوصفه عملة الاحتياط الرئيسية في العالم. وقد اكتسب هذا التصور زخمًا واسعًا، لا سيما في أوساط المحللين الجيوسياسيين والإعلام البديل، خصوصًا عقب قرار صدام حسين عام 2000 تسعير النفط العراقي باليورو، ثم مع تصاعد التكهنات لاحقًا بأن التدخلات العسكرية الأمريكية في الشرق الأوسط كانت مدفوعة، ولو جزئيًا، بالرغبة في حماية منظومة البترودولار.
غير أن هذه السردية، رغم انتشارها الواسع، تقوم على سوء فهم جوهري للآليات الحقيقية التي تقوم عليها هيمنة الدولار. وقد فنّدت مجلة "ذا إيكونوميست" هذا الطرح بصورة مباشرة، مؤكدة أن البترودولار كثيرًا ما أُسيء فهمه، وأنه لم يعد يمثل الركيزة الأساسية لقوة الدولار. فرغم أهمية تجارة النفط العالمية، فإن حجمها لا يشكل سوى جزء محدود من إجمالي المعاملات المقومة بالدولار على مستوى العالم. ووفقًا لبيانات بنك التسويات الدولية (BIS)، يشارك الدولار في نحو 88% من إجمالي معاملات سوق الصرف الأجنبي عالميًا، وهي نسبة تعكس عمق الأسواق المالية ورصيد الثقة المتراكم في المؤسسات، أكثر مما تعكس أي اعتماد على الطاقة.
تاريخيًا، اكتسبت العلاقة بين النفط والدولار وزنًا أكبر في مرحلة كانت فيها الأسواق المالية العالمية أقل تكاملًا، وكانت سندات الخزانة الأمريكية تمثل الملاذ الآمن الافتراضي ضمن نطاق محدود من البدائل المتاحة. إلا أن هذا السياق البنيوي لم يبقَ على حاله، بل شهد تحولًا جذريًا. وتستند هيمنة الدولار اليوم إلى السيولة الاستثنائية لأسواق وول ستريت، وموثوقية إنفاذ العقود ضمن الإطار القانوني الأمريكي، فضلًا عن عقود من الثقة المتراكمة لدى المستثمرين العالميين، وهي أسس أكثر رسوخًا واستدامة بكثير من أي ترتيب ثنائي مرتبط بالطاقة. وباختصار، لم يكن البترودولار يومًا الركيزة الحاملة لهيمنة الدولار، بل كان، في أفضل الأحوال، مجرد عنصر داعم ضمن بنية أوسع وأكثر تعقيدًا بكثير.